La réforme de la facturation électronique repose sur deux obligations qu'il faut séparer : recevoir ses factures au format électronique, et les émettre. La réception s'applique à tout le monde en même temps. L'émission arrive par vagues, selon la taille de l'entreprise. C'est elle qui pose le plus de questions, parce qu'elle oblige à changer sa façon de facturer, pas seulement sa boîte de réception. Voici ce qu'elle recouvre, qui elle vise, à quelle date, et ce qu'il faut prévoir pour émettre une facture conforme.
Qu'est-ce que l'obligation d'émission en facturation électronique ?
L'obligation d'émission impose aux entreprises assujetties à la TVA en France d'envoyer leurs factures à leurs clients professionnels au format électronique structuré, par l'intermédiaire d'une Plateforme Agréée. Une facture PDF envoyée par e-mail ne suffit plus. Elle s'applique depuis le 1er septembre 2026 aux grandes entreprises et aux ETI, et à partir du 1er septembre 2027 aux PME. Pour le cadre général de la réforme, consultez notre guide sur la facturation électronique obligatoire.
Émission, transmission, réception : trois choses différentes
L'émission, c'est la création de la facture par le vendeur et son dépôt sur sa Plateforme Agréée. La transmission, c'est l'acheminement de la facture de la plateforme du vendeur vers celle de son client. La réception, c'est la mise à disposition de la facture au client par sa propre plateforme, une obligation qui s'applique à toutes les entreprises depuis le 1er septembre 2026.
Qui est concerné par l'obligation d'émission, et à partir de quand ?
Toutes les entreprises assujetties à la TVA établies en France sont concernées, à terme. Ce qui change d'une entreprise à l'autre, c'est la date. Le calendrier d'émission a été échelonné pour laisser aux plus petites structures le temps de s'équiper (2).
Le calendrier par taille d'entreprise
Deux échéances à retenir. Au 1er septembre 2026, les grandes entreprises et les entreprises de taille intermédiaire doivent émettre leurs factures au format électronique. Au 1er septembre 2027, ce sera au tour des PME, des TPE et des microentreprises. Si vous dirigez une PME, vous avez donc un an de plus pour l'émission. Ce délai ne doit pas se lire comme un répit général, pour une raison expliquée juste après.
Source : Calendrier de la réforme de la facturation électronique
À noter : La réception ne connaît aucun délai supplémentaire. Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA, y compris une microentreprise, doit déjà pouvoir recevoir ses factures via une plateforme agréée. C'est la première marche, et elle est commune à tous. Se concentrer sur l'émission de 2027 ne dispense pas d'être prêt à recevoir dès maintenant.
Les opérations concernées, et celles qui relèvent de l'e-reporting
L'obligation d'émission vise les ventes et les prestations entre entreprises établies en France, c'est-à-dire le B2B domestique. Les opérations avec des particuliers ou avec des clients situés hors de France ne passent pas par le même circuit : elles relèvent de l'e-reporting, la transmission des données à l'administration, sans facture électronique obligatoire dans le canal interentreprises. Beaucoup d'entreprises seront concernées par les deux à la fois, selon leur clientèle.
Les étapes de mise en conformité avant septembre 2027
Émettre, ce n'est pas activer une option dans son logiciel. C'est faire circuler une donnée de facturation, au bon format, dans un circuit contrôlé, de votre plateforme vers celle de votre client. La préparation se joue sur trois terrains : vos outils, vos données et votre mode de raccordement à une plateforme agréée. Mieux vaut ne pas s'y prendre la veille de son échéance, car le maillon technique est souvent le plus long.
Faire l'inventaire de vos outils et de vos données
Commencez par cartographier l'existant. Quel outil émet vos factures aujourd'hui : un ERP, un logiciel de facturation, ou plusieurs outils selon les filiales ? Où sont stockées les données qui alimentent une facture : référentiel clients, catalogue articles, conditions de paiement ? Ce travail est ingrat, mais il conditionne tout le reste.
Vient ensuite la qualité des données. La facture électronique impose des mentions enrichies que beaucoup de systèmes ne gèrent pas encore : le numéro SIREN du client, le type d'opération (livraison de biens, prestation de services ou opération mixte), l'option pour le paiement de la TVA d'après les débits, ou encore l'adresse électronique de destination du client. Cette adresse se résout via l'annuaire central tenu par l'administration : sans SIREN ou SIRET correct côté client, la facture ne sait pas où aller. Un référentiel clients incomplet est le premier point de blocage rencontré sur le terrain.
[cta]
Emettre depuis votre ERP ou votre TMS sans en changer
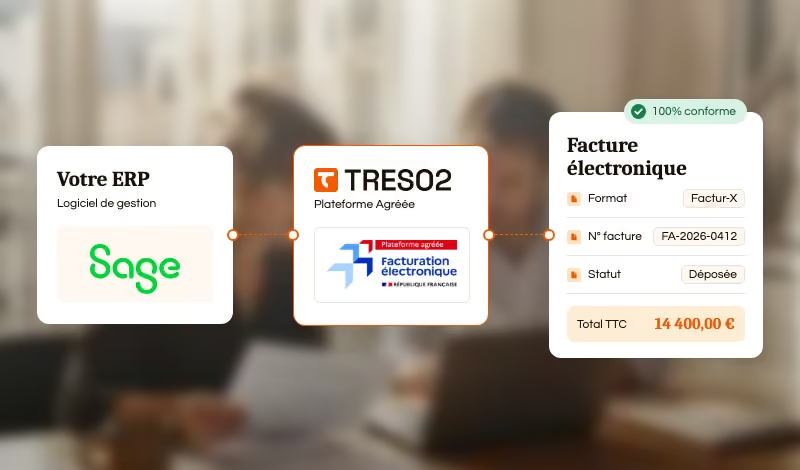
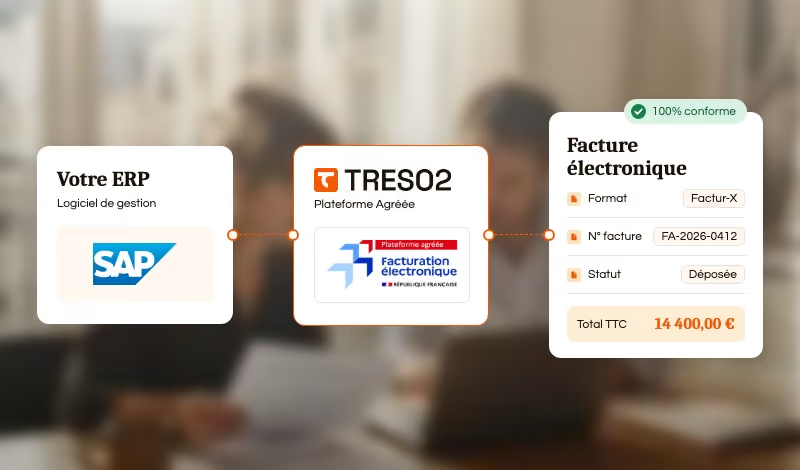
Pour émettre vos factures électroniques, vous n'avez pas à remplacer votre outil de facturation. Votre ERP ou votre TMS continue de créer les factures comme aujourd'hui. Ce qui change, c'est leur chemin de sortie : au lieu de partir en PDF par e-mail, les données passent par une plateforme agréée, qui les contrôle, les met au format attendu et les transmet à votre client.
Votre éditeur vous proposera peut-être son propre module ou sa propre plateforme. C'est une possibilité, pas une obligation : une Plateforme Agréée indépendante peut se brancher sur l'outil que vous avez déjà.
Trois façons de raccorder votre outil
Le choix se fait avec votre informaticien ou votre intégrateur, en fonction de ce que votre outil sait déjà faire.
- Par API. Votre outil envoie chaque facture à la plateforme dès qu'elle est validée et récupère ses statuts (déposée, reçue, acceptée, refusée, payée). Cette voie demande un développement, mais elle suit le rythme de votre facturation au fil de l'eau.
- Par SFTP. Votre outil dépose ses factures dans un répertoire sécurisé, à intervalle régulier, et la plateforme les récupère. C'est souvent la voie la plus directe quand votre ERP ou votre TMS produit déjà des exports, ce qui est le cas de beaucoup d'outils plus anciens ou développés en interne.
- Par fichier. Vous exportez un fichier de factures depuis votre outil et vous le chargez dans la plateforme. Pratique pour démarrer, ou pour une société du groupe qui facture peu.
Quelle que soit la voie choisie, votre outil doit transmettre des données complètes : le SIREN du client, qui permet de trouver son adresse de facturation dans l'annuaire, le type d'opération et, le cas échéant, l'option pour la TVA sur les débits. Une donnée qui manque dans l'ERP manquera aussi dans la facture.
Transport, négoce, services : ce qui change selon votre activité
Transport et logistique. Un TMS gère des factures que les outils comptables standards traitent mal : facturation pour compte de tiers, notes de débit, factures détaillées en sous-lignes, factures regroupant plusieurs commandes. Vérifiez que la plateforme accepte ces cas tels que votre TMS les produit.
Négoce et commerce de gros. Les volumes de factures sortantes sont élevés. Le raccordement doit tenir ce rythme sans ressaisie, et les échanges EDI que vous avez déjà avec certains clients peuvent continuer à côté.
Services B2B. Location, intérim, maintenance : l'autofacturation, la facturation sous mandat et la retenue de garantie sont fréquentes. Ce sont elles qu'il faut tester en premier.
Qui fait quoi dans le projet
La direction financière liste les sociétés qui facturent, les outils utilisés et les cas particuliers à couvrir.
L'informaticien ou l'intégrateur choisit le mode de raccordement, prépare les exports ou l'API et mène les tests.
La Plateforme Agréée paramètre vos sociétés, contrôle les factures et les transmet à vos clients.
Commencez par une seule société et un échantillon de vraies factures, cas particuliers compris, avant de généraliser. Pour le détail technique, lisez notre article Comment connecter votre ERP à une Plateforme Agréée ou la page Intégrations ERP.
[cta]
Les cas qui compliquent l'émission
Une facture simple, avec un client, une commande et un montant, ne pose pas de difficulté particulière. Les difficultés viennent des factures qui dépendent d'une autre facture, d'un autre émetteur ou d'une autre société. Ce sont elles qu'il faut repérer avant le raccordement.
Les acomptes
Un acompte versé doit donner lieu à une facture d'acompte, qui est une facture électronique à part entière. La facture finale reprend ensuite l'intégralité de la vente, fait référence à la ou aux factures d'acompte et déduit les montants déjà facturés.
Exemple : pour une commande de 80 000 € HT, vous facturez un acompte de 30 % à la signature. La facture finale porte sur les 80 000 €, cite la facture d'acompte et déduit les 24 000 € déjà facturés.
Les avoirs
Un avoir passe par la plateforme comme une facture et fait référence à la facture qu'il corrige. Une exception : si une facture a été rejetée par la plateforme ou refusée par le client, elle n'a jamais été valablement transmise. Vous l'annulez dans vos comptes par un avoir interne, qui n'est pas envoyé au client.
Exemple : un client met une facture en litige parce qu'une partie de la livraison manque. Vous émettez un avoir partiel sur les articles concernés, rattaché à la facture d'origine.
L'autofacturation
C'est le client qui établit la facture au nom et pour le compte de son fournisseur, grâce à un mandat de facturation signé au préalable. La facture part de la plateforme du client et arrive sur celle du fournisseur, qui peut l'approuver, l'approuver partiellement ou la suspendre. Le refus est réservé à une erreur d'adressage.
Exemple : un négociant qui reçoit des marchandises de nombreux apporteurs établit lui-même les factures de ces apports, à partir de ses bordereaux de réception.
Plusieurs sociétés
Chaque société qui facture émet sous son propre SIREN, doit être inscrite dans l'annuaire et tient sa propre numérotation, même si toutes utilisent le même ERP. Les factures entre sociétés d'un même groupe établies en France entrent aussi dans le périmètre, sauf entre membres d'un groupe TVA (assujetti unique).
Exemple : un groupe de quatre sociétés partage un ERP. Il faut paramétrer quatre émetteurs, et les refacturations de frais entre la holding et ses filiales partent elles aussi en facture électronique.
La sous-traitance
Deux factures circulent : le sous-traitant facture l'entreprise principale pour sa part, puis l'entreprise principale facture au client la totalité de la prestation, part du sous-traitant comprise. Si le contrat prévoit que le client paie directement le sous-traitant (délégation de paiement), la facture du sous-traitant l'indique en désignant ce client comme payeur.
Exemple : un sous-traitant facture 10 000 € HT à l'entreprise principale, qui facture 30 000 € HT à son client pour l'ensemble de l'ouvrage.
Avant de choisir une plateforme, testez-la sur ces factures-là, avec vos propres exemples, pas seulement sur une facture simple.
Mettre vos données au format attendu
Quel que soit le canal, le cœur du sujet ne change pas : passer des données de votre ERP au format normalisé attendu. Trois formats socles sont admis : Factur-X (un PDF couplé à un fichier XML), UBL et CII. Le simple PDF envoyé par e-mail, lui, n'est plus recevable dans le circuit entre entreprises. Cette transformation suppose de faire correspondre chaque champ de votre système au modèle de données de référence, la norme européenne EN 16931 complétée par les règles françaises, puis de contrôler les calculs et l'ordre des données avant l'envoi. Une plateforme agréée prend en charge cette mise au format et vérifie la conformité de la facture, mais elle ne peut le faire que si les données qui sortent de votre ERP sont propres. D'où l'importance de l'inventaire mené en amont.
Bon à savoir : Format structuré ne veut pas dire disparition du PDF lisible. Le Factur-X, par exemple, associe un PDF classique et un fichier de données. Vous gardez une facture lisible à l'œil, la machine lit les données. Ce point rassure souvent les équipes comptables qui craignent de perdre la version affichable à l'écran.
Tester, puis suivre le cycle de vie de vos factures
Une fois émise, une facture n'est pas figée. Elle est déposée, reçue, puis prise en charge, acceptée, refusée ou mise en litige par le client, et ces statuts vous reviennent tout au long du parcours. Votre organisation doit savoir les lire et y réagir, côté comptabilité comme côté relation client, car un refus ou un litige a des conséquences sur la TVA et sur le recouvrement. Pour le détail des mentions obligatoires enrichies, reportez-vous à l'article dédié.
Que risque-t-on si l'on n'émet pas ses factures au format électronique ?
Le défaut d'émission est sanctionné. L'amende est de 50 € par facture non émise au format électronique, dans la limite de 15 000 € par année civile. Le défaut de transmission des données d'e-reporting est sanctionné à part : 500 € par transmission manquante, dans la limite de 15 000 € par année civile.
En conclusion
L'obligation d'émission change la façon de facturer, pas seulement l'outil. Gardez en tête deux échéances, 2026 pour les grandes entreprises et les ETI, 2027 pour les PME, les TPE et les micros, un passage obligé par une plateforme agréée, et une obligation de réception déjà en vigueur pour tous. Le plus urgent est identique pour chacun : pouvoir recevoir dès aujourd'hui, puis organiser l'émission selon son échéance.
FAQ
Quelle est la différence entre l'obligation d'émission et l'obligation de réception ?
Recevoir, c'est pouvoir récupérer une facture électronique via une plateforme agréée : cette obligation vise toutes les entreprises assujetties à la TVA dès le 1er septembre 2026. Émettre, c'est envoyer ses propres factures au format électronique : cette obligation suit un calendrier échelonné selon la taille de l'entreprise.
À partir de quand dois-je émettre mes factures au format électronique ?
Le 1er septembre 2026 si vous êtes une grande entreprise ou une entreprise de taille intermédiaire. Le 1er septembre 2027 si vous êtes une PME, une TPE ou une microentreprise.
Comment préparer son processus de facturation à l'obligation d'émission sans bouleverser son organisation ?
En gardant votre outil de facturation actuel et en le raccordant à une Plateforme Agréée, par API, SFTP ou fichier. Votre ERP ou votre TMS continue de créer les factures, seul leur chemin de sortie change. Listez d'abord vos sociétés et vos cas particuliers, puis testez sur une société avant de généraliser.
Comment émettre une facture électronique conforme ?
En transmettant la facture dans un format structuré (Factur-X, UBL ou CII), via une plateforme agréée, avec les mentions obligatoires attendues et le suivi de son cycle de vie. L'e-reporting complète le dispositif pour les opérations avec des particuliers ou avec l'étranger.
Que risque-t-on si l'on n'émet pas ses factures au format électronique ?
Une amende de 50 € par facture non conforme, dans la limite de 15 000 € par an, à laquelle s'ajoutent les sanctions propres à l'e-reporting.