Une facture incomplète, c'est un paiement qui tarde, parfois un client qui la renvoie, et un point faible le jour d'un contrôle fiscal. Les mentions obligatoires ne relèvent donc pas du détail administratif. Et depuis le 1er septembre 2026, la facturation électronique, qui se déploie par étapes, ajoute quatre nouvelles mentions à celles que vous connaissez déjà(3).
Qu'est-ce qu'une mention obligatoire sur une facture
Une mention obligatoire est une information que le Code de commerce et le Code général des impôts imposent de faire figurer sur la facture. Elle sert à identifier les parties et l'opération, à permettre le calcul et le contrôle de la TVA, et à fixer les conditions de paiement. Une facture qui en oublie une reste une facture, mais une facture irrégulière, avec des conséquences fiscales et commerciales sur lesquelles nous revenons plus bas.
Ces règles valent pour toutes les factures entre professionnels. Certaines mentions sont systématiques, d'autres dépendent de votre régime de TVA ou du type de transaction.
La liste complète des mentions obligatoires d'une facture
Voici ce qui doit figurer sur une facture entre professionnels depuis l'entrée en vigueur de la réforme de la facturation électronique :
Identité des parties
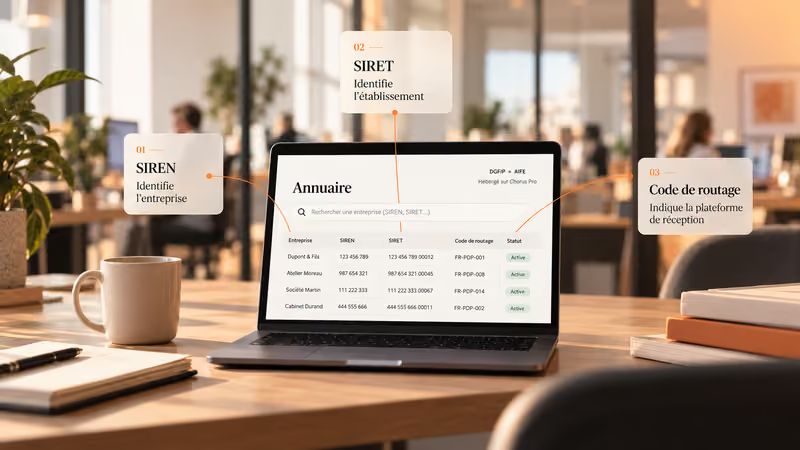
Côté vendeur ou prestataire : le nom ou la raison sociale, l'adresse du siège social, le numéro SIREN ou SIRET, le numéro d'immatriculation au registre du commerce et des sociétés ou au répertoire national des entreprises (RNE), et la forme juridique pour les sociétés (SARL, SAS, EURL, etc.). La mention obligatoire « EI » ou « Entrepreneur individuel » directement associée au nom du dirigeant (obligation légale depuis 2022 pour les entreprises individuelles). Côté client : le SIREN du client professionnel, le nom ou la dénomination sociale et l'adresse de livraison si celle-ci diffère, ainsi que le numéro du bon de commande lorsqu'il a été établi au préalable(1). Les numéros d'identification d'une entreprise se retrouvent sur le service dédié de l'administration.
Numéro et dates
Chaque facture porte un numéro unique, tiré d'une séquence chronologique et continue, sans trou ni doublon. Une numérotation par année et compteur reste la plus simple à tenir. La facture indique aussi sa date d'émission, c'est-à-dire le jour où elle est établie, et la date de la vente ou de la prestation quand celle-ci ne coïncide pas avec l'émission.
Bon à savoir : Un numéro de facture ne se réutilise pas et une facture émise ne se supprime pas. Pour annuler une facture, vous établissez un avoir, ce qui préserve la continuité de la séquence des numéros, seule garantie vérifiable en cas de contrôle.
TVA
Le numéro de TVA intracommunautaire du vendeur et celui du client professionnel sont obligatoires, sauf pour les factures d'un montant inférieur ou égal à 150 euros hors taxes. Le taux de TVA figure sur chaque ligne.
Désignation, quantité et prix
La facture décrit précisément ce qui est vendu : dénomination, quantité, prix unitaire hors taxes, et réductions acquises à la date de la vente (rabais, remises, ristournes).
Totaux
Le montant total hors taxes et toutes taxes comprises apparaît, avec le détail de la TVA par taux. Cette ventilation fait ressortir la base imposable et la taxe collectée.
Conditions de règlement
La facture précise la date d'échéance, les conditions d'escompte en cas de paiement anticipé, ou la mention « Escompte pour paiement anticipé : néant » si vous n'en accordez pas, le taux des pénalités de retard, et l'indemnité forfaitaire pour frais de recouvrement, fixée à 40 euros (article L441-10 du Code de commerce), due par un client professionnel qui paie en retard(1). Ces informations encadrent le recouvrement et vous couvrent en cas de retard de paiement.
Mentions particulières et sectorielles
D'autres mentions dépendent de votre régime. En franchise en base de TVA, la facture porte « TVA non applicable, article 293 B du code général des impôts »(1). Quand le client est redevable de la taxe, la mention « Autoliquidation » s'impose. Un vendeur adhérent d'un organisme de gestion agréé précise qu'il accepte le règlement par chèque et carte bancaire. Les artisans et les professionnels du bâtiment ajoutent les informations relatives à leur assurance décennale : le nom et les coordonnées de l'assureur ainsi que la couverture géographique du contrat(5).
Les 4 nouvelles mentions de la facture électronique en 2026
La réforme ajoute quatre mentions aux règles ci dessus. Elle ne les remplace pas.
- Le SIREN du client, désormais obligatoire alors qu'on n'exigeait jusqu'ici que celui du vendeur. Il permet d'identifier le destinataire et de router la facture dans l'annuaire.
- L'adresse de livraison des biens, à indiquer quand elle diffère de l'adresse de facturation.
- La nature de l'opération : livraison de biens, prestation de services ou opération mixte.
- L'option pour le paiement de la TVA d'après les débits, à mentionner si vous l'avez retenue.
Ces données servent aux plateformes et à l'administration pour traiter les factures automatiquement et préremplir les déclarations de TVA. Si l'une manque, la plateforme du destinataire peut rejeter la facture.
A noter : L'obligation ne tombe pas d'un bloc. Depuis le 1er septembre 2026, toutes les entreprises doivent être capables de recevoir une facture électronique. Pour l'émission, les grandes entreprises et les ETI sont concernées à cette date, les PME et les microentreprises au 1er septembre 2027(3).
Le cas des auto entrepreneurs et des situations particulières
Les auto entrepreneurs suivent les mêmes règles générales, avec deux particularités courantes :
- Le plus souvent en franchise en base de TVA, ils ne facturent pas la taxe et portent la mention « TVA non applicable, article 293 B du code général des impôts », sans taux ni montant de TVA(1).
- Ils sont en revanche concernés par la facturation électronique et par les nouvelles mentions, à leur échéance. La numérotation continue et l'identification s'appliquent comme pour les autres.
Que risquez-vous en cas de mention manquante
Deux risques, sur deux terrains. Côté fiscal, une mention absente ou inexacte est passible d'une amende prévue par l'article 1737 du Code général des impôts : 15 euros par omission ou inexactitude, dans la limite de 25 % du montant total de la facture(4). Côté commercial, une facture non conforme peut être contestée par le client et retarder le paiement ; en facturation électronique, elle peut aussi être rejetée par la plateforme réceptrice, ce qui bloque le traitement et le règlement.
Ces mentions ne sont donc pas une case à cocher. Pour votre client, elles conditionnent la déduction de la TVA. Pour vous, elles sécurisent le paiement et évitent un rejet dans le circuit dématérialisé.
En conclusion
Des mentions à jour, c'est moins de factures contestées, une TVA que votre client peut déduire, et un dossier propre en cas de contrôle. Les mentions socles restent la base, la facturation électronique en ajoute quatre à intégrer selon votre calendrier. C'est aussi ce que vérifie une Plateforme Agréée, qui contrôle la conformité de vos factures avant leur émission.
Passez vos modèles de factures en revue dès maintenant et vérifiez qu'ils intègrent toutes ces mentions avant votre échéance de facturation électronique.
FAQ
Quelles sont les 4 nouvelles mentions obligatoires sur une facture ?
Le numéro SIREN du client, l'adresse de livraison quand elle diffère de l'adresse de facturation, la nature de l'opération (livraison de biens, prestation de services ou opération mixte) et, le cas échéant, l'option pour le paiement de la TVA d'après les débits(2).
Quelles informations sont indispensables sur une facture ?
Au minimum : l'identité complète du vendeur et du client, un numéro unique, les dates d'émission et de vente, la désignation et le prix des biens ou services, le détail de la TVA, les totaux hors taxes et toutes taxes comprises, et les conditions de règlement(1).
Le numéro de TVA intracommunautaire est-il toujours obligatoire ?
Il l'est pour le vendeur comme pour le client professionnel, sauf sur les factures d'un montant inférieur ou égal à 150 euros hors taxes(1).
Une facture à laquelle il manque une mention est-elle valable ?
Elle reste une facture, mais irrégulière. Elle expose à une amende fiscale, peut priver le client de sa déduction de TVA et, en facturation électronique, être rejetée par la plateforme du destinataire.
À partir de quand la facture électronique est-elle obligatoire ?
La réception s'est imposée à toutes les entreprises depuis le 1er septembre 2026. L'émission concerne d'abord les grandes entreprises et les ETI à cette date, puis les PME et les microentreprises au 1er septembre 2027(3).
Sources
- Service Public, Mentions obligatoires sur une facture
- economie.gouv.fr, Mentions obligatoires d'une facture
- Service Public, Facturation électronique : soyez prêt au 1er septembre 2026
- Légifrance, article 1737 du Code général des impôts
- CAPEB, l'assurance professionnelle : nouvelle mention obligatoire sur les devis et factures