Ce guide couvre tout ce qu'une entreprise doit savoir pour être en règle, dans l'ordre où les questions se posent. Qui est concerné, et depuis quand ? Dans quel format une facture doit-elle être émise ? Par quelle plateforme passe-t-elle ? Quelle différence entre e-invoicing et e-reporting ? Et que faire, concrètement, si vous n'êtes pas encore prêt ?
Facturation électronique obligatoire : qui est concerné, et depuis quand ?
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA en France doivent être en mesure de recevoir leurs factures au format électronique. L'obligation d'émettre s'applique déjà aux grandes entreprises et aux ETI. Les PME, TPE et micro-entreprises suivront le 1er septembre 2027. Un simple PDF envoyé par e-mail ne vaut plus facture.
Concrètement : si l'un de vos fournisseurs est déjà passé à l'électronique et vous adresse une facture, vous devez pouvoir la recevoir via une plateforme agréée. Ne pas être équipé ne suspend pas son obligation à lui. Cela veut surtout dire que sa facture risque de ne pas vous parvenir, donc de ne pas être payée.
Deux obligations coexistent, et elles ne suivent pas le même rythme. La réception est universelle et déjà active. L'émission est progressive, selon la taille de l'entreprise.
Ce qui s'applique depuis le 1er septembre 2026
Toutes les entreprises assujetties à la TVA doivent savoir recevoir une facture électronique, quelle que soit leur taille. En parallèle, les grandes entreprises et les entreprises de taille intermédiaire (ETI) doivent déjà émettre leurs factures entre entreprises au format électronique, par l'intermédiaire de leur plateforme agréée.
Ce qui s'appliquera le 1er septembre 2027
L'obligation d'émission s'étend aux PME, aux TPE et aux micro-entreprises. Une PME est donc déjà tenue de recevoir depuis 2026, mais garde un délai pour se mettre en capacité d'émettre. C'est la seule échéance de la réforme encore à venir. Tout le reste est en vigueur.
Suis-je concerné ? Le tableau par profil
Tout le monde est concerné par la réception ; l'obligation d'émettre, elle, dépend de votre taille. Le tableau ci-dessous vous situe en un coup d'œil.
La catégorie s'apprécie au niveau de l'entreprise, selon les définitions retenues par l'administration. Pour un groupe ou une structure à cheval sur deux seuils, c'est la situation de l'entité assujettie qui fixe l'échéance d'émission.
La plateforme agréée : rôle et fonctionnement
Une plateforme agréée est un opérateur privé immatriculé par la DGFiP pour émettre, transmettre et recevoir les factures électroniques, et pour transmettre les données requises à l'administration. Depuis le 1er septembre 2026, passer par une plateforme agréée est obligatoire : sans elle, une entreprise n'a ni adresse pour recevoir, ni canal pour émettre.
Ce qui définit une plateforme agréée, c'est son statut, pas sa technologie. Le mot « agréée » renvoie à l'habilitation officielle délivrée par l'administration fiscale. C'est elle qui sépare une plateforme autorisée à faire circuler vos factures d'un simple logiciel de facturation.
Le statut agréé par la DGFiP : ce qu'il garantit
Une plateforme agréée est immatriculée pour trois ans renouvelables, après contrôle de ses garanties techniques et de sécurité. Ce statut peut aussi être retiré. Il engage donc la plateforme dans la durée, ce qui est une garantie pour ses clients. Vérifier qu'un prestataire est bien immatriculé est la première chose à faire avant de le choisir.
Le rôle de la plateforme agréée : quatre fonctions
Une plateforme agréée assure quatre missions qu'aucun logiciel seul, et pas davantage le portail public, ne remplit à sa place.
- Émettre vos factures dans un format électronique conforme (Factur-X, UBL ou CII).
- Transmettre et recevoir les factures, en dialoguant avec la plateforme agréée de votre partenaire commercial.
- Extraire et transmettre les données de facturation et de paiement à l'administration fiscale.
- Assurer le suivi du cycle de vie de la facture, en gérant ses statuts (déposée, reçue, approuvée, refusée, encaissée), qui renseignent en temps réel le vendeur et l'acheteur.
C'est la dernière fonction qui change la relation entre fournisseur et client. Le statut d'une facture devient une donnée partagée et horodatée, au lieu d'une information qu'on s'échange par e-mail ou par téléphone.
Plateforme agréée, solution compatible ou PPF : ne pas les confondre
Trois acteurs coexistent dans le nouveau circuit. Un seul est obligatoire pour tout le monde.
Le point à retenir : depuis le recentrage du portail public sur son rôle d'annuaire, le PPF n'est plus une plateforme d'échange gratuite pour émettre ou recevoir. Toute entreprise doit donc être raccordée à au moins une plateforme agréée. Une solution compatible peut préparer vos factures, mais elle ne peut ni les transmettre à votre partenaire ni déclarer les données à la DGFiP sans s'appuyer sur une PA.
Ce qu'est une facture électronique, et ce qu'elle n'est pas
Une facture électronique est une facture émise, transmise et reçue dans un format structuré, lisible par une machine. La réforme française admet trois formats : Factur-X, UBL et CII. Un PDF classique, même envoyé par e-mail, n'est pas une facture électronique au sens de la loi, car ses données ne sont pas exploitables automatiquement.
Les trois formats requis
Les trois formats reposent sur la norme européenne EN 16931.
Factur-X est un format hybride. Vous avez un PDF lisible par un humain, avec un fichier XML intégré qui porte les données structurées. C'est le format le plus accessible pour les entreprises qui veulent garder une facture lisible à l'œil.
UBL 2.1 est un format XML entièrement structuré, très répandu à l'international et dans les échanges Peppol.
CII est également un format XML structuré. Il sert de socle à la partie données de Factur-X.
Les nouvelles mentions obligatoires
La réforme ajoute quatre mentions à faire figurer sur vos factures :
- le numéro SIREN du client ;
- l'adresse de livraison des biens, quand elle diffère de l'adresse de facturation ;
- la nature de l'opération (livraison de biens, prestation de services, ou les deux) ;
- l'option pour le paiement de la TVA d'après les débits, lorsque le vendeur l'a choisie.
Comment circule une facture depuis septembre 2026
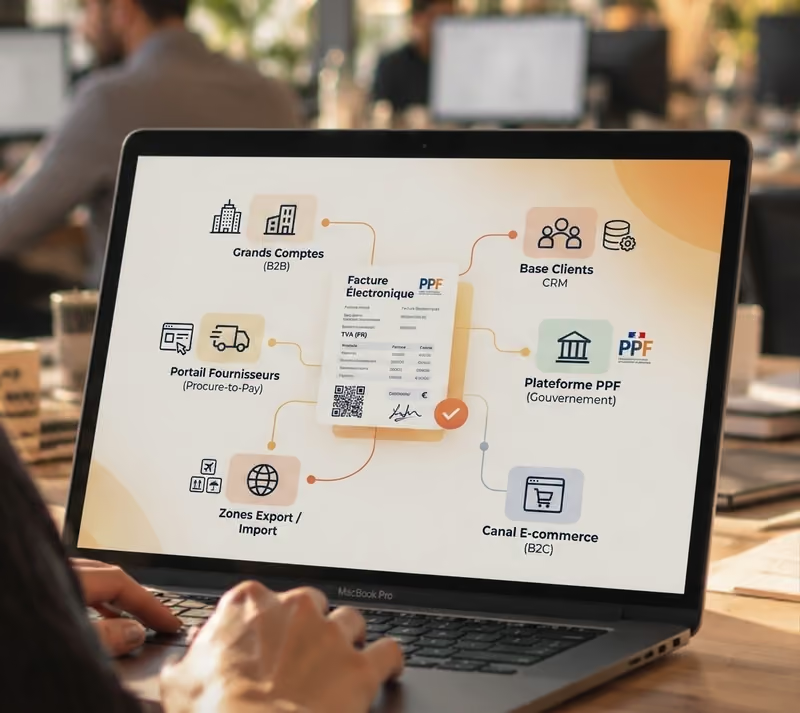
Depuis septembre 2026, une facture ne va plus directement du vendeur à l'acheteur. Elle passe par les plateformes agréées des deux parties : la plateforme du vendeur transmet à celle de l'acheteur, qui la met à disposition. Le portail public de facturation ne sert plus que d'annuaire et de point de collecte des données pour l'administration.
Le schéma en Y
Le vendeur dépose sa facture sur sa plateforme agréée. Celle-ci la transmet à la plateforme agréée de l'acheteur, qui la met à disposition de son client. Chaque entreprise garde sa propre plateforme, et les deux dialoguent entre elles.
Le rôle du PPF, réduit à l'annuaire
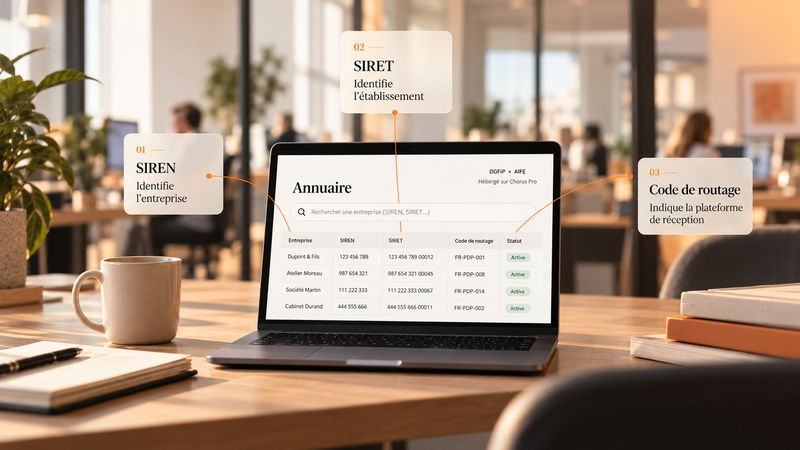
Depuis octobre 2024, le portail public ne joue plus le rôle de plateforme d'échange. Il tient l'annuaire des adresses électroniques des entreprises et concentre les données que lui transmettent les plateformes agréées, pour le compte de la DGFiP.
L'annuaire et l'adresse électronique
Chaque entreprise dispose d'une adresse électronique dans l'annuaire, construite à partir de son SIREN ou de son SIRET, parfois complétée d'un code de routage pour diriger la facture vers le bon service ou le bon établissement. C'est votre plateforme agréée qui déclare et porte cette adresse. Si vous changez de plateforme, l'annuaire doit être mis à jour, sans quoi vos factures continuent d'arriver au mauvais endroit.
Les statuts du cycle de vie
Une facture porte un statut qui évolue au fil de son traitement : déposée, reçue, mise à disposition, approuvée, refusée, encaissée. Certains statuts remontent obligatoirement à l'administration. Pour le vendeur, c'est une visibilité qui n'existait pas avant : il sait quand sa facture a été reçue, approuvée ou refusée, sans avoir à relancer.
E-invoicing et e-reporting : deux obligations à ne pas confondre
L'e-invoicing est l'échange de factures électroniques entre entreprises établies en France. L'e-reporting est la transmission à l'administration de données qui échappent à l'e-invoicing, comme les ventes aux particuliers, les opérations internationales et les données de paiement. Une entreprise en règle sur l'un ne l'est pas forcément sur l'autre.
Beaucoup d'entreprises se croient couvertes parce qu'elles échangent des factures électroniques, et oublient le volet e-reporting. C'est souvent là que naît la non-conformité.
Se mettre en conformité : le plan en 5 étapes
Se mettre en conformité tient en cinq étapes : vérifier son profil et son échéance, choisir sa plateforme agréée et déclarer son adresse, cartographier ses flux, connecter son outil de facturation, puis tester avant de basculer.
- Vérifier son profil et son échéance. Vous devez déjà recevoir. Votre date d'émission dépend de votre taille (voir le tableau de la section 1).
- Choisir sa plateforme agréée et déclarer son adresse dans l'annuaire. Sans adresse déclarée, aucune facture n'arrive. C'est l'étape qui conditionne tout le reste.
- Cartographier ses flux. Passez en revue vos clients, vos fournisseurs et vos cas particuliers : avoirs, acomptes, autofacturation, sous-traitance.
- Connecter son ERP ou son logiciel comptable à la plateforme, pour éviter la double saisie.
- Tester en réel sur un échantillon avant de basculer l'ensemble de vos flux.
Pour chaque étape, notez qui la porte en interne et combien de temps elle prend. C'est ce qui fait la différence entre un projet qui tient les délais et un projet qui déborde.
Sanctions : ce que vous risquez si vous n'êtes pas prêt
Le non-respect de l'obligation expose à des amendes prévues par le code général des impôts. Mais le risque le plus immédiat n'est pas fiscal. Une facture que vous ne pouvez pas recevoir n'est ni traitée ni payée, ce qui pèse directement sur votre trésorerie et sur celle de vos fournisseurs.
Sur le plan des sanctions, la loi prévoit une amende par facture non émise au format requis, et une amende par transmission manquante au titre de l'e-reporting, chacune plafonnée par an.
Le gouvernement a toutefois annoncé une période de tolérance pour les entreprises de bonne foi. L'administration s'engage à ne pas sanctionner automatiquement celles qui rencontrent de vraies difficultés techniques, dès lors qu'elles documentent le problème et engagent les régularisations nécessaires. Un point de vigilance : cette tolérance porte sur les sanctions, pas sur l'obligation, qui n'est ni reportée ni suspendue. Elle ne protège pas non plus les entreprises qui ignorent la réforme ou se servent des difficultés de démarrage comme prétexte pour bloquer des paiements. Un numéro d'assistance, le 0806 807 807, accompagne les entreprises pendant cette phase.
Le vrai coût, dans la plupart des cas, arrive avant l'amende. Une facture bloquée est un paiement qui décale, une relance en plus, et une trésorerie qui se tend des deux côtés de la relation.
Au-delà de la conformité : ce que la réforme peut débloquer
La réforme n'est pas qu'une contrainte. En rendant le statut des factures visible et horodaté, elle ouvre des usages nouveaux : des relances plus rapides, une meilleure prévision de trésorerie, et un accès facilité au financement.
Quand une facture porte un statut fiable, « approuvée » ou « encaissée », cette donnée devient exploitable. Une facture approuvée peut être financée plus tôt, par de l'affacturage ou du paiement anticipé, sans attendre son échéance. Le poste clients cesse d'être une ligne figée dans le bilan pour devenir une source de trésorerie mobilisable.
C'est le fil que suit TRESO2 : de la facturation à la conformité, puis au financement de factures. La même donnée qui vous rend conforme sert aussi à améliorer vos délais de paiement.
En conclusion
La facturation électronique est en place. La première chose à vérifier n'est pas votre échéance d'émission, mais votre capacité à recevoir, qui est déjà obligatoire. Pour cela, il vous faut une plateforme agréée et une adresse déclarée dans l'annuaire. Le reste, formats, e-reporting, connexion de vos outils, se met en place à partir de là.
FAQ
Quelle est la différence entre une plateforme agréée et une solution compatible ?
Une plateforme agréée est immatriculée par la DGFiP et peut transmettre vos factures et vos données à l'administration. Une solution compatible prépare et achemine les factures, mais doit obligatoirement s'appuyer sur une plateforme agréée pour la transmission. Seule la première est un point de passage autorisé.
La PDP et la plateforme agréée, est-ce la même chose ?
Oui. « PDP » (Plateforme de Dématérialisation Partenaire) est l'ancien nom. Depuis la réforme, on parle de « plateforme agréée ». Le statut et le rôle sont identiques : un opérateur immatriculé par l'administration pour gérer vos factures électroniques.
Depuis quand la facturation électronique est-elle obligatoire ?
Depuis le 1er septembre 2026 pour la réception, sans exception de taille. L'émission est obligatoire depuis cette date pour les grandes entreprises et les ETI, et le sera au 1er septembre 2027 pour les PME, TPE et micro-entreprises.
Combien de plateformes agréées sont immatriculées ?
On compte plus de 113 plateformes immatriculées par la DGFiP.
Existe-t-il une plateforme agréée gratuite ?
Certaines plateformes proposent une offre d'entrée gratuite, souvent limitée aux fonctions de base. Au-delà, les services facturés dépendent de vos volumes et de vos besoins. Comparez le périmètre réel de chaque offre avant de choisir.
Combien coûte une plateforme agréée ?
Le prix dépend du volume de factures, des connexions à votre système et des services associés (archivage, relances, financement). Il n'y a pas de tarif unique. Découvrez les tarifs de la plateforme agréée TRESO2.
Puis-je garder mon logiciel de facturation actuel ?
Souvent oui, à condition qu'il se connecte à une plateforme agréée ou qu'il soit lui-même reconnu comme solution compatible. Vérifiez auprès de votre éditeur, puis reliez-le à la plateforme que vous aurez choisie. Assurez-vous que cela soit possible, soit par API ou bien par fichiers SFTP.
Qu'est-ce que le e-reporting, et qui est concerné ?
Le e-reporting est la transmission à l'administration de données de transactions non couvertes par l'e-invoicing (ventes aux particuliers, opérations internationales) et de données de paiement. Il concerne notamment les entreprises qui vendent aux particuliers ou à l'étranger, et les prestataires de services pour l'encaissement.
Puis-je changer de plateforme agréée en cours de route ?
Oui. Vous pouvez changer de plateforme, à condition de mettre à jour votre adresse dans l'annuaire pour que vos factures continuent d'arriver. Anticipez la bascule pour éviter toute interruption dans la réception.