Ce guide couvre tout ce qu'une entreprise doit savoir pour être en règle, dans l'ordre où les questions se posent. Qui est concerné, et depuis quand ? Dans quel(s) format(s) une facture doit-elle être émise ? Par quelle plateforme passe-t-elle ? Quelle différence entre e-invoicing et e-reporting ? Et que faire, concrètement, si vous n'êtes pas encore prêt ?
Facturation électronique obligatoire : qui est concerné et depuis quand ?
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA en France doivent être en mesure de recevoir leurs factures au format électronique. L'obligation d'émettre s'applique déjà aux grandes entreprises et aux ETI. Les PME, TPE et micro-entreprises suivront le 1er septembre 2027. Un simple PDF envoyé par e-mail ne vaut plus facture.
Concrètement : si l'un de vos fournisseurs est déjà passé à l'électronique et vous adresse une facture, vous devez pouvoir la recevoir via une plateforme agréée. Ne pas être équipé ne suspend pas son obligation à lui. Cela veut surtout dire que sa facture risque de ne pas vous parvenir, donc de ne pas être payée.
Deux obligations coexistent, et elles ne suivent pas le même rythme. La réception est universelle et déjà active. L'émission est progressive, selon la taille de l'entreprise.
Ce qui s'applique depuis le 1er septembre 2026
Toutes les entreprises assujetties à la TVA doivent donc être en mesure de recevoir une facture électronique, quelle que soit leur taille. En parallèle, les grandes entreprises et les entreprises de taille intermédiaire (ETI) doivent déjà émettre leurs factures entre entreprises au format électronique, par l'intermédiaire de leur plateforme agréée.
Ce qui s'appliquera le 1er septembre 2027
L'obligation d'émission s'étend aux PME, aux TPE et aux micro-entreprises. Une PME est donc déjà tenue de recevoir depuis 2026, mais garde un délai pour se mettre en capacité d'émettre.
Tableau comparatif des échéances de la facturation électronique
Tout le monde est concerné par la réception ; l'obligation d'émettre, elle, dépend de la taille de votre entreprise. Le tableau ci-dessous donne l'échéance de chaque catégorie.
La catégorie s'apprécie au niveau de l'entreprise, selon les définitions retenues par l'administration. Pour un groupe ou une structure à cheval sur deux seuils, c'est la situation de l'entité assujettie qui fixe l'échéance d'émission.
Depuis le 1er septembre 2026 : ce qu'il reste à faire avant 2027
La réforme est entrée en vigueur. Pour la majorité des entreprises, la réception est en cours de stabilisation : une plateforme agréée a été choisie et une adresse déclarée dans l'annuaire. Le chantier qui reste, pour une PME, c'est l'émission. Et il est plus lourd que la réception, parce qu'il touche l'outil qui fabrique vos factures, pas seulement la boîte où elles arrivent.
Vérifier que la réception est vraiment en place
Avoir une plateforme ne suffit pas. Vérifiez que chaque entité de votre groupe a son adresse dans l'annuaire, que les factures reçues arrivent bien dans votre comptabilité sans ressaisie, et que vos fournisseurs connaissent le bon code de routage quand vous en utilisez un. Une entité oubliée, c'est une facture fournisseur qui ne vous parvient pas.
Préparer l'émission de septembre 2027
Émettre une facture électronique, c'est produire des données structurées (Factur-X, UBL ou CII) qui contiennent toutes les mentions obligatoires, puis les envoyer par une plateforme agréée. Si vos factures sortent d'un ERP, d'un TMS ou d'un outil développé en interne, vous n'avez pas à en changer : la plateforme s'y raccorde par API, par SFTP ou par fichier. Les étapes, les cas particuliers et les points qui bloquent le plus souvent sont détaillés dans notre article sur l'obligation d'émission.
Plateforme agréée (ex-PDP) : définition et rôle
La plateforme de dématérialisation partenaire (PDP) s'appelle désormais plateforme agréée (PA). Immatriculée par l'administration fiscale, elle transmet vos factures électroniques à vos clients, reçoit celles de vos fournisseurs et envoie les données à l'administration. Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA en France doit passer par une plateforme agréée : sans elle, elle n'a ni adresse pour recevoir, ni canal pour émettre.
Ce qui distingue une plateforme agréée d'un logiciel de facturation, c'est son statut : le mot « agréée » renvoie à l'habilitation délivrée par l'administration fiscale, qui l'autorise à faire circuler vos factures. Le terme « PDP » est l'ancien nom, encore très utilisé : les deux désignent le même statut.
[cta]
Le statut agréé par la DGFiP : ce qu'il garantit
Une plateforme agréée est immatriculée pour trois ans renouvelables, après contrôle de ses garanties techniques et de sécurité. Ce statut peut aussi être retiré, ce qui oblige la plateforme à maintenir ses garanties dans la durée. Vérifier qu'un prestataire est bien immatriculé est la première chose à faire avant de le choisir : la liste complète des plateformes agréées permet de le vérifier.
Le rôle de la plateforme agréée : six fonctions
Une plateforme agréée assure six missions qu'aucun logiciel seul, et pas davantage le portail public, ne remplit à sa place.
- Émettre vos factures dans un format électronique conforme (Factur-X, UBL ou CII).
- Contrôler chaque facture avant envoi : mentions obligatoires, format, identifiants. Une facture non conforme est rejetée avant de partir.
- Transmettre et recevoir les factures, en dialoguant avec la plateforme agréée de votre partenaire commercial.
- Porter votre adresse dans l'annuaire, pour que les factures de vos fournisseurs vous parviennent.
- Extraire et transmettre les données de facturation et de paiement à l'administration fiscale, y compris celles de l'e-reporting.
- Assurer le suivi du cycle de vie de la facture, en gérant ses statuts (déposée, reçue, approuvée, refusée, encaissée), qui renseignent en temps réel le vendeur et l'acheteur.
C'est la dernière fonction qui change la relation entre fournisseur et client. Le statut d'une facture devient une donnée partagée et horodatée, au lieu d'une information qu'on s'échange par e-mail ou par téléphone.
Plateforme agréée, solution compatible ou PPF : ne pas les confondre
Trois acteurs coexistent dans le nouveau circuit. Un seul est obligatoire pour tout le monde.
Le point à retenir : depuis le recentrage du portail public sur son rôle d'annuaire, le PPF n'est plus une plateforme d'échange gratuite pour émettre ou recevoir. Toute entreprise doit donc être raccordée à au moins une plateforme agréée. Une solution compatible peut préparer vos factures, mais elle ne peut ni les transmettre à votre partenaire ni déclarer les données à la DGFiP sans s'appuyer sur une PA (plateforme agréée).
Une PME est-elle obligée de passer par une PDP ?
Oui, par une plateforme agréée, le nouveau nom de la PDP. Pour recevoir, c'est déjà le cas depuis le 1er septembre 2026. Pour émettre, elle doit l'être au plus tard le 1er septembre 2027. Il n'existe pas d'autre canal : le portail public n'échange plus de factures.
La plateforme agréée de votre logiciel ou une plateforme indépendante ?
Beaucoup d'éditeurs de logiciels comptables proposent leur propre plateforme agréée. C'est simple quand toutes vos factures partent de ce logiciel et restent standard. Quand elles sortent d'un ERP ou d'un TMS, de plusieurs entités ou comportent des cas particuliers, une plateforme indépendante qui se branche sur l'outil existant évite de changer d'outil métier. Pour comparer les offres, consultez notre comparatif des plateformes agréées.
TRESO2 est une plateforme agréée immatriculée qui se branche sur votre ERP.
Qu'est-ce qu'une facture électronique, concrètement ?
Une facture électronique est une facture émise, transmise et reçue dans un format structuré, lisible par une machine. La réforme française admet trois formats : Factur-X, UBL et CII. Un PDF classique, même envoyé par e-mail, n'est pas une facture électronique au sens de la loi, car ses données ne sont pas exploitables automatiquement.
Les trois formats requis
Les trois formats reposent sur la norme européenne EN 16931.
Factur-X est un format hybride. Vous avez un PDF lisible par un humain, avec un fichier XML intégré qui porte les données structurées. C'est le format le plus accessible pour les entreprises qui veulent garder une facture lisible à l'œil.
UBL 2.1 est un format XML entièrement structuré, très répandu à l'international et dans les échanges Peppol.
CII est également un format XML structuré. Il sert de socle à la partie données de Factur-X.
Les nouvelles mentions obligatoires
La réforme ajoute quatre mentions à faire figurer sur vos factures :
- le numéro SIREN du client ;
- l'adresse de livraison des biens, quand elle diffère de l'adresse de facturation ;
- la nature de l'opération (livraison de biens, prestation de services, ou les deux) ;
- l'option pour le paiement de la TVA d'après les débits, lorsque le vendeur l'a choisie.
Comment circule une facture depuis septembre 2026
Depuis septembre 2026, une facture ne va plus directement du vendeur à l'acheteur. Elle passe par les plateformes agréées des deux parties : la plateforme du vendeur transmet à celle de l'acheteur, qui la met à disposition. Le portail public de facturation ne sert plus que d'annuaire et de point de collecte des données pour l'administration.
Le schéma en Y
Le vendeur dépose sa facture sur sa plateforme agréée. Celle-ci la transmet à la plateforme agréée de l'acheteur, qui la met à disposition de son client. Chaque entreprise garde sa propre plateforme, et les deux dialoguent entre elles.
Le rôle du PPF, réduit à l'annuaire
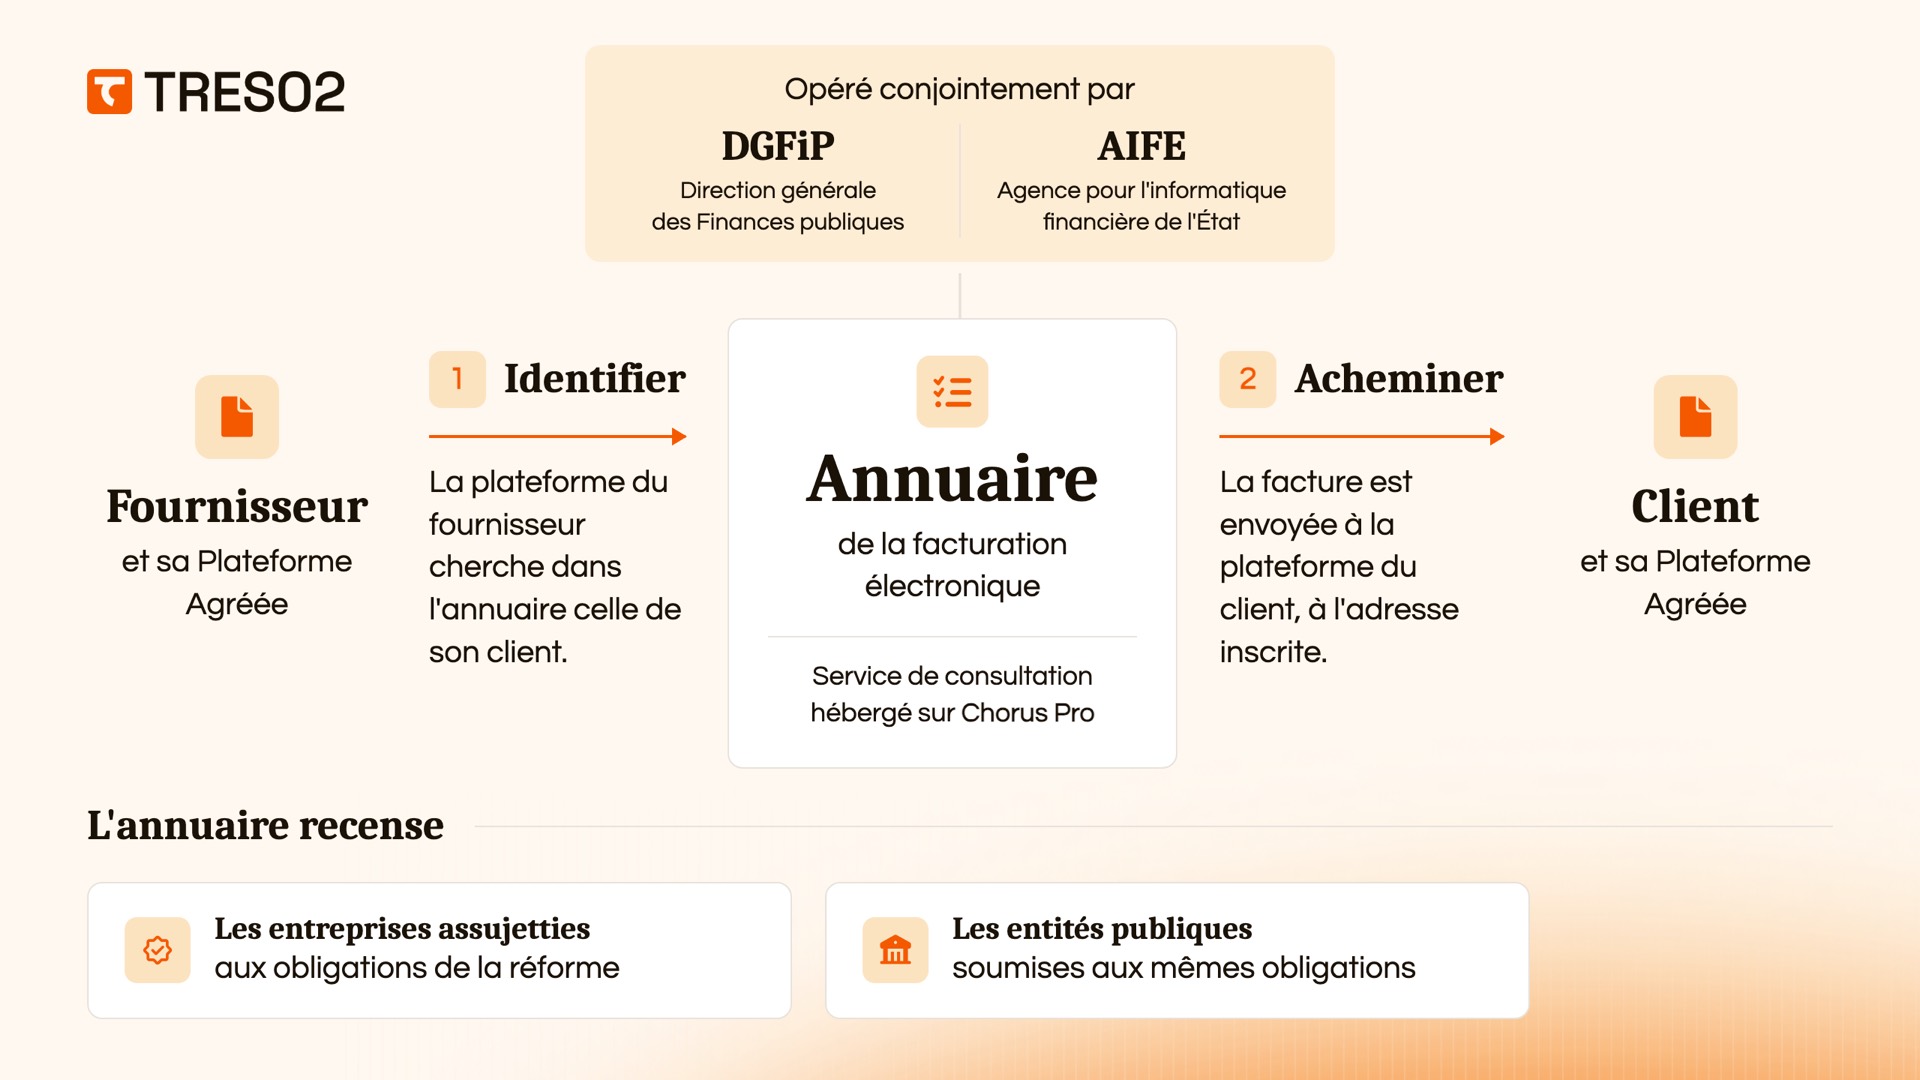
Depuis octobre 2024, le portail public ne joue plus le rôle de plateforme d'échange. Il tient l'annuaire des adresses électroniques des entreprises et concentre les données que lui transmettent les plateformes agréées, pour le compte de la DGFiP.
L'annuaire et l'adresse électronique
Chaque entreprise dispose d'une adresse électronique dans l'annuaire, construite à partir de son SIREN ou de son SIRET, parfois complétée d'un code de routage pour diriger la facture vers le bon service ou le bon établissement. C'est votre plateforme agréée qui déclare et porte cette adresse. C'est aussi par l'annuaire que vos fournisseurs savent à quelle plateforme envoyer leurs factures : vous n'avez pas à les prévenir un par un. Si vous changez de plateforme, l'annuaire doit être mis à jour, sans quoi vos factures continuent d'arriver au mauvais endroit.
Les statuts du cycle de vie
Une facture porte un statut qui évolue au fil de son traitement : déposée, reçue, mise à disposition, approuvée, refusée, encaissée. Certains statuts remontent obligatoirement à l'administration : déposée, rejetée (refus technique par la plateforme), refusée (refus du client, par exemple pour une erreur de montant) et encaissée. Pour le vendeur, c'est une visibilité qui n'existait pas avant : il sait quand sa facture a été reçue, approuvée ou refusée, sans avoir à relancer.
[cta]
E-invoicing et e-reporting : deux obligations à ne pas confondre
L'e-invoicing est l'échange de factures électroniques entre entreprises établies en France. L'e-reporting est la transmission à l'administration de données qui échappent à l'e-invoicing, comme les ventes aux particuliers, les opérations internationales et les données de paiement. Une entreprise en règle sur l'un ne l'est pas forcément sur l'autre.
Beaucoup d'entreprises se croient couvertes parce qu'elles échangent des factures électroniques, et oublient le volet e-reporting. C'est souvent sur ce volet qu'elles sont en défaut. L'e-reporting suit le même calendrier que l'émission : depuis 2026 pour les grandes entreprises et les ETI, en 2027 pour les PME.
Les cas qui demandent plus qu'une facture standard
La plupart des plateformes savent envoyer une facture simple, d'un vendeur à un client. Les difficultés commencent avec les acomptes, les avoirs, l'autofacturation, les groupes à plusieurs entités ou la sous-traitance. Avant de choisir ou de garder une plateforme, vérifiez qu'elle prend en charge vos cas à vous, pas seulement l'envoi standard. Notre article Facturation électronique : quels cas d'usage pour votre entreprise ? les passe en revue.
Se mettre en conformité : le plan en 5 étapes
Se mettre en conformité tient en cinq étapes : vérifier son profil et son échéance, choisir sa plateforme agréée et déclarer son adresse, cartographier ses flux, connecter son outil de facturation, puis tester avant de basculer.
- Vérifier son profil et son échéance. Vous devez déjà recevoir. Votre date d'émission dépend de votre taille (voir le tableau des échéances ci-dessus).
- Choisir sa plateforme agréée et déclarer son adresse dans l'annuaire. Sans adresse déclarée, aucune facture n'arrive. C'est l'étape qui conditionne tout le reste.
- Cartographier ses flux. Passez en revue vos clients, vos fournisseurs et vos cas particuliers : avoirs, acomptes, autofacturation, sous-traitance. Profitez-en pour nettoyer vos fiches clients et fournisseurs : chaque entreprise doit être rattachée au bon SIREN ou SIRET, sinon la facture ne trouve pas son destinataire.
- Connecter son ERP ou son logiciel comptable à la plateforme, pour éviter la double saisie. Voir comment connecter son ERP à une plateforme agréée.
- Tester en réel sur un échantillon avant de basculer l'ensemble de vos flux.
Pour chaque étape, notez qui la porte en interne et combien de temps elle prend. Sans responsable ni délai pour chaque étape, le projet déborde vite.
Choisir ou changer de plateforme agréée
Plus de 140 plateformes sont immatriculées. Pour choisir, partez de votre situation : l'outil qui produit vos factures, vos volumes, vos cas particuliers, le nombre d'entités. La liste des plateformes agréées donne le panorama, notre guide comparatif les critères.
La plateforme choisie en 2026 pour recevoir n'est pas forcément la bonne pour émettre en 2027. Changer est possible à tout moment, à condition de mettre à jour l'annuaire et de préparer la bascule : voir notre article Changer de plateforme agréée.
Combien de temps conserver une facture électronique ?
Une facture électronique se conserve 10 ans à compter de la clôture de l'exercice (article L123-22 du Code de commerce). Cette durée couvre le délai fiscal minimal de 6 ans prévu par le Livre des procédures fiscales. La facture doit être conservée dans son format d'origine, en garantissant l'authenticité de son origine, l'intégrité de son contenu et sa lisibilité : le plus simple est un archivage électronique sécurisé.
Sanctions : ce que vous risquez si vous n'êtes pas prêt
Les montants ont augmenté. La loi de finances 2026 les a relevés juste avant l'échéance : une facture non émise au format requis coûte maintenant 50 €, contre 15 € auparavant, et chaque transmission manquante au titre de l'e-reporting passe de 250 à 500 €. Le tout est plafonné à 15 000 € par an et par entreprise.
Ne pas avoir de plateforme agréée pour recevoir ses factures est aussi sanctionné : mise en demeure de se conformer sous trois mois, puis amende de 500 €, portée à 1 000 € par période de trois mois tant que la situation n'est pas régularisée.
Un garde-fou existe quand même : votre première erreur de l'année ne sera pas sanctionnée si vous la corrigez de vous-même, ou dans les 30 jours après un premier rappel de l'administration.
Les bénéfices de la facturation électronique, au-delà de la conformité
La réforme a aussi des effets au-delà de la conformité. En rendant le statut de chaque facture visible et horodaté, elle change la façon dont l'argent circule entre vous et vos partenaires.
D'abord, l'opérationnel : la fin de la ressaisie. Une facture qui arrive déjà structurée entre directement dans votre comptabilité, sans que personne recopie un montant ou un numéro de TVA. Moins de saisie manuelle, c'est moins d'erreurs et moins de litiges à corriger, et un rapprochement qui se fait presque tout seul. Les factures ne se perdent plus au fond d'une boîte mail ou d'une pile de papier : chacune a une adresse, un statut, une trace. Sur un mois, ce sont des heures administratives récupérées et une équipe qui court moins après ses documents.
On a opté pour TRESO2. On attend une simplification des flux, moins d'exotisme chez nos fournisseurs et nos clients en matière de facturation, et des outils tableau de bord qui vont nous aider au quotidien, notamment sur les relances clients.
Dominique Kaczmar - DAF Weleda France
Ensuite, la trésorerie. Quand une facture porte un statut fiable, « approuvée » ou « encaissée », cette donnée devient exploitable. Vous savez ce qui va rentrer, et quand : la prévision cesse d'être une estimation approximative. Vous relancez plus tôt, sur des factures dont vous savez qu'elles sont bien reçues et validées, au lieu de relancer à l'aveugle. Et une facture approuvée peut être financée avant son échéance, par de l'affacturage ou du paiement anticipé. Le poste clients cesse d'être une ligne figée dans le bilan pour devenir une source de trésorerie mobilisable.
Enfin, un effet plus défensif, dont on parle moins : la protection de votre trésorerie. Un statut partagé, c'est moins de zones grises dans la relation. Vous voyez si une facture a été reçue, approuvée ou refusée, et pour quel motif. Le « je ne l'ai jamais reçue » qui repousse un paiement de trois semaines n'a plus lieu d'être. Les blocages se repèrent tôt et se traitent vite, si bien que le retard de l'un ne se propage plus en cascade à toute la chaîne. La même visibilité qui accélère vos encaissements limite aussi les mauvaises surprises.
C'est le fil que suit TRESO2 : de la facturation à la conformité, puis au financement de factures. La même donnée qui vous rend conforme sert à raccourcir vos délais de paiement et à protéger votre trésorerie.
Weleda France traite 14 000 factures clients par mois, dont 35 % partaient encore par la poste. En plein changement d'ERP, l'entreprise a choisi TRESO2 pour passer à la facturation électronique sans alourdir son système d'information : une intégration qui préserve ses processus existants, des développements spécifiques limités au strict nécessaire et une solution française hébergée en France. Lire le cas client Weleda.
Pour aller plus loin : Le guide de la facturation électronique pour les PME.
En conclusion
Pour savoir par où commencer, la première chose à vérifier n'est pas votre échéance d'émission, mais votre capacité à recevoir, qui est déjà obligatoire. Pour cela, il vous faut une plateforme agréée et une adresse déclarée dans l'annuaire. Le reste (formats, e-reporting, connexion de vos outils) se règle ensuite. Pour une PME, la prochaine marche est l'émission du 1er septembre 2027 : si vos factures partent d'un ERP ou d'un TMS, c'est maintenant qu'il faut le relier à votre plateforme et tester vos cas particuliers.
FAQ
Quelle est la différence entre une plateforme agréée et une solution compatible ?
Une plateforme agréée est immatriculée par la DGFiP et peut transmettre vos factures et vos données à l'administration. Une solution compatible prépare et achemine les factures, mais doit obligatoirement s'appuyer sur une plateforme agréée pour la transmission. Seule la première est un point de passage autorisé.
La PDP et la plateforme agréée, est-ce la même chose ?
Oui. « PDP » (Plateforme de Dématérialisation Partenaire) est l'ancien nom. Depuis la réforme, on parle de « plateforme agréée ». Le statut et le rôle sont identiques : un opérateur immatriculé par l'administration pour gérer vos factures électroniques.
Une PME est-elle obligée de passer par une plateforme agréée ?
Oui : pour recevoir depuis le 1er septembre 2026, pour émettre au plus tard le 1er septembre 2027.
Depuis quand la facturation électronique est-elle obligatoire ?
Depuis le 1er septembre 2026 pour la réception, sans exception de taille. L'émission est obligatoire depuis cette date pour les grandes entreprises et les ETI, et le sera au 1er septembre 2027 pour les PME, TPE et micro-entreprises.
Que dit la loi sur la facturation électronique ?
L'obligation vient de la loi de finances pour 2020 (article 153) et de l'ordonnance du 15 septembre 2021, reprises à l'article 289 bis du Code général des impôts. La loi de finances pour 2024 a fixé le calendrier actuel : réception pour toutes les entreprises et émission pour les grandes entreprises et les ETI au 1er septembre 2026, émission pour les PME et les micro-entreprises au 1er septembre 2027. La loi de finances pour 2026 a ensuite relevé les sanctions.
Combien de plateformes agréées sont immatriculées ?
On compte plus de 140 plateformes immatriculées par la DGFiP.
Existe-t-il une plateforme agréée gratuite ?
Oui, certaines plateformes ont une offre gratuite, en général limitée à la réception ou à un petit volume de factures simples. Elle suffit rarement à une entreprise qui facture depuis un ERP, sur plusieurs entités, ou avec des avoirs, des acomptes ou de l'autofacturation. Il faut alors relier la plateforme à l'outil existant, gérer ces cas et suivre les statuts de chaque facture. Avant de choisir, vérifiez ce que l'offre couvre vraiment, pas seulement son prix.
Combien coûte une plateforme agréée ?
Le prix dépend du volume de factures, des connexions à votre système et des services associés (archivage, relances, financement). Il n'y a pas de tarif unique. Découvrez les tarifs de la plateforme agréée TRESO2.
Puis-je garder mon logiciel de facturation actuel ?
Souvent oui, à condition qu'il se connecte à une plateforme agréée ou qu'il soit lui-même reconnu comme solution compatible. Vérifiez auprès de votre éditeur, puis reliez-le à la plateforme que vous aurez choisie, par API ou par fichiers SFTP.
Comment mes fournisseurs savent-ils où m'envoyer leurs factures ?
Par l'annuaire. Votre plateforme agréée y déclare votre adresse électronique, et la plateforme de chaque fournisseur la consulte avant d'envoyer. Vous n'avez pas à prévenir vos fournisseurs un par un, mais vérifiez que l'adresse de chaque entité est bien à jour.
Qu'est-ce que l'e-reporting, et qui est concerné ?
L'e-reporting est la transmission à l'administration de données de transactions non couvertes par l'e-invoicing (ventes aux particuliers, opérations internationales) et de données de paiement. Il concerne notamment les entreprises qui vendent aux particuliers ou à l'étranger, et les prestataires de services pour l'encaissement.
Et si je facture des particuliers ?
Les factures aux particuliers ne sont pas concernées par la facturation électronique : vous pouvez continuer à les envoyer comme aujourd'hui. En revanche, les données de ces ventes doivent être transmises à l'administration au titre de l'e-reporting, par votre plateforme agréée.
Les avoirs sont-ils concernés ?
Oui. Un avoir suit le même circuit qu'une facture, avec un type de document distinct et une référence à la facture qu'il corrige.
Combien de temps faut-il conserver une facture électronique ?
10 ans à compter de la clôture de l'exercice, ce qui couvre le délai fiscal minimal de 6 ans. La facture se conserve dans son format électronique d'origine.
Quelles sanctions en cas de non-respect ?
50 € par facture non émise au format électronique et 500 € par transmission de données manquante, dans la limite de 15 000 € par an. L'absence de plateforme agréée pour recevoir entraîne une mise en demeure, puis des amendes de 500 € à 1 000 € par trimestre.
Puis-je changer de plateforme agréée en cours de route ?
Oui. Vous pouvez changer de plateforme, à condition de mettre à jour votre adresse dans l'annuaire pour que vos factures continuent d'arriver. Anticipez la bascule pour éviter toute interruption dans la réception. Voir notre article Changer de plateforme agréée.