Une plateforme qui met en relation des clients et des prestataires, une tête de réseau qui facture pour ses franchisés, un loueur qui ajoute à sa facture l'assurance d'un partenaire : dans chacun de ces cas, une entreprise facture des ventes qui ne sont pas les siennes. Avec la facture électronique, chaque vente doit être déclarée sous le SIREN du vendeur qui l'a réalisée. La norme AFNOR XP Z12-014 consacre son cas d'usage 39 à cette situation. Elle prévoit deux façons de faire, et chacune demande des capacités précises à votre plateforme agréée.
Le cas d'usage 39 en clair
Son intitulé exact : « Intermédiaire transparent regroupant des ventes de plusieurs vendeurs pour un même acheteur, facture multi-vendeurs ».
Tout tient dans le mot « transparent ». Un intermédiaire opaque achète aux vendeurs et revend en son nom : il émet ses propres factures et collecte la TVA sur le tout. Un intermédiaire transparent agit pour le compte des vendeurs face à l'acheteur, ou pour le compte de l'acheteur face aux vendeurs. Les ventes restent celles des vendeurs, et leur TVA aussi.
La norme cite plusieurs exemples :
- la facture d'eau, qui contient les prestations d'assainissement et celles d'organismes publics ;
- le leasing de véhicules ou de matériel, auquel s'ajoutent l'assurance ou la maintenance de tiers ;
- les abonnements de péage, qui facturent pour le compte de plusieurs sociétés d'autoroute ;
- les cartes carburant, avec une facture périodique multi-fournisseurs ;
- les centrales de réservation de taxis et les agences de voyage.
Pourquoi le sujet devient urgent : depuis le 1er septembre 2026, toutes les entreprises reçoivent des factures électroniques, et la facturation électronique obligatoire s'étend à l'émission des PME le 1er septembre 2027. Les données de chaque facture (le « flux 1 ») alimentent le pré-remplissage des déclarations de TVA. Sans traitement particulier, le vendeur principal qui facture les prestations de ses partenaires se voit attribuer toute la TVA, et ses partenaires ne la retrouvent plus dans leur pré-remplissage.
Le cas 39 s'articule avec d'autres cas d'usage de la norme qui traitent des tiers : la facture émise sous mandat (19a), l'autofacturation (19b), l'intermédiaire de paiement (17a) et l'agent d'acheteur (15).
Solution 1 (39.1) : une facture par vendeur, puis une facture globale
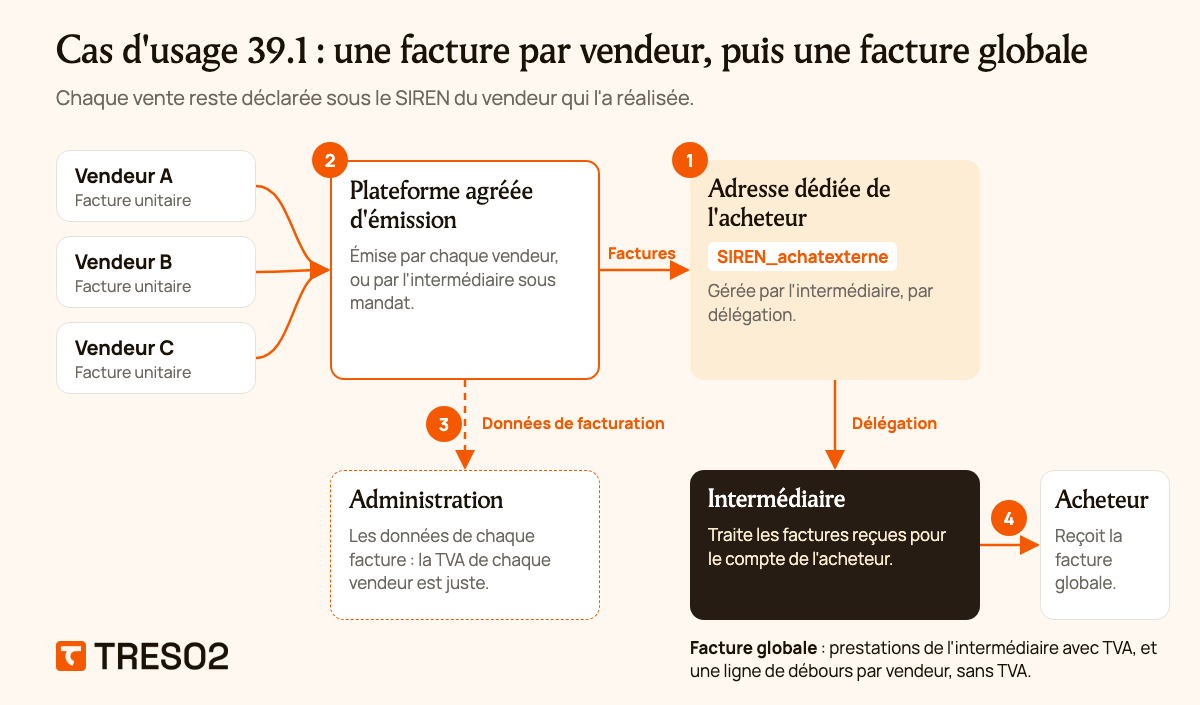
Dans cette variante, chaque vendeur garde sa propre facture. L'intermédiaire se contente de les regrouper ensuite pour l'acheteur. Le schéma suit quatre étapes.
- L'intermédiaire et l'acheteur créent une adresse de facturation électronique dédiée à ces achats. Elle appartient à l'acheteur et elle est confiée à une plateforme agréée qui permet à l'intermédiaire d'agir par délégation sur les factures reçues. La norme donne l'exemple d'une adresse composée du SIREN de l'acheteur et d'un suffixe du type « _achatexterne ».
- Chaque vendeur choisit comment facturer. Soit il émet lui-même sa facture depuis sa plateforme agréée vers cette adresse. Soit l'intermédiaire l'émet pour lui, sous mandat de facturation, depuis une plateforme agréée qui gère la délégation vendeur par vendeur. Les deux options peuvent coexister.
- Chaque facture unitaire transmet ses propres données à l'administration. Le pré-remplissage de TVA de chaque vendeur est juste.
- L'intermédiaire envoie ensuite à l'acheteur une facture globale. Elle contient ses propres prestations, avec TVA, et une ligne de débours par facture unitaire pour appeler leur paiement.
Les lignes de débours ne portent pas de TVA et n'entrent pas dans la ventilation de TVA de la facture globale. L'acheteur doit donc soit traiter les factures unitaires en parallèle, soit obtenir dans la facture globale des données analytiques qui reprennent la TVA et la référence de chaque facture unitaire (un numéro de voucher pour un voyage, par exemple).
Les statuts de cycle de vie restent gérés facture par facture. Le refus, le litige, l'approbation et le paiement transmis sont posés par l'intermédiaire ou par l'acheteur via la plateforme agréée de réception. Si l'intermédiaire facture pour un vendeur dont la TVA est due à l'encaissement, il doit récupérer l'information d'encaissement auprès de ce vendeur pour poser le statut « Encaissée » à sa place.
Solution 2 (39.2) : la facture multi-vendeurs
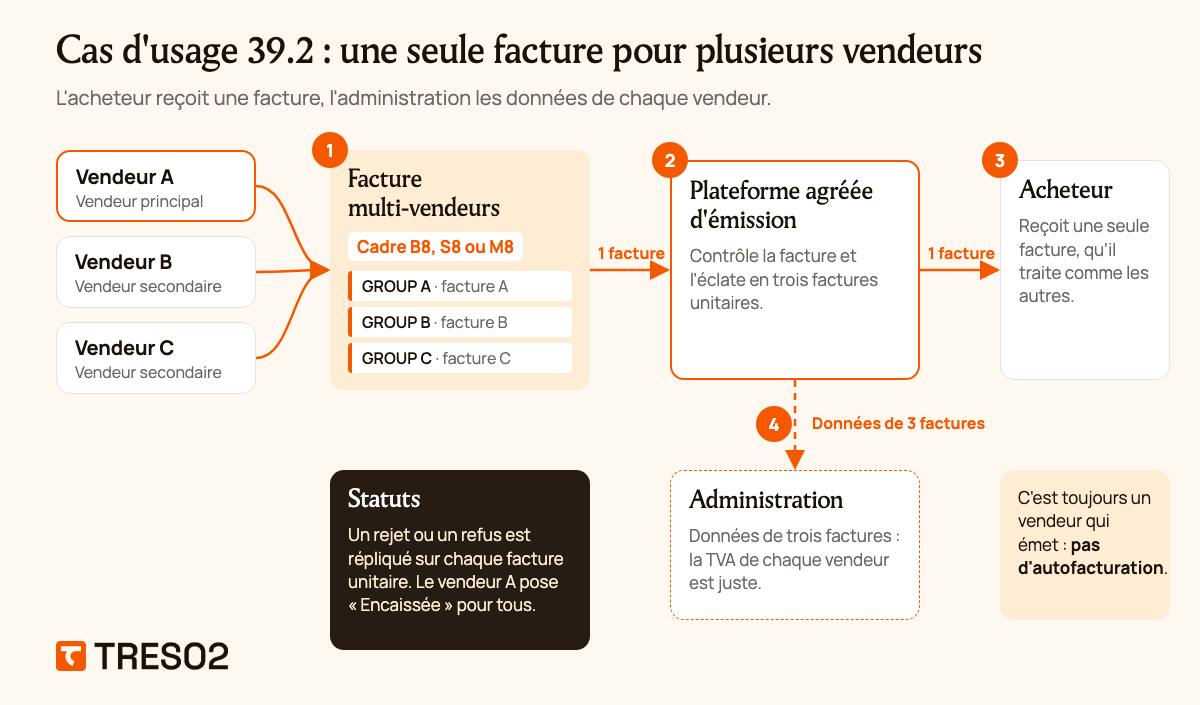
Quand un vendeur principal vend une prestation intégrée qui inclut celles d'autres vendeurs, il peut émettre une seule facture qui les regroupe. L'acheteur reçoit une facture qu'il traite comme n'importe quelle autre.
Cette facture suit des règles strictes :
- le cadre de facturation (BT-23) prend la valeur B8, S8 ou M8, pour des biens, des services ou un mélange des deux ;
- chaque vendeur secondaire a sa ligne de type GROUP, qui porte son identité, le numéro de sa facture unitaire, son cadre de facturation et ses totaux ;
- les lignes de détail rattachées à chaque vendeur permettent de reconstituer la ventilation de TVA facture par facture ;
- la facture utilise le profil EXTENDED-CTC-FR en UBL ou en CII, ou le profil EXTENDED de Factur-X. Les formats Factur-X, UBL et CII restent les mêmes, c'est le niveau de détail qui change.
La plateforme agréée d'émission fait le travail d'éclatement. Elle contrôle la facture et, en cas de rejet, transmet un seul statut pour la facture principale. Elle construit ensuite une facture unitaire par vendeur et transmet ses données à l'administration avec le statut « Déposée ». Quand l'acheteur rejette ou refuse la facture, elle réplique ce statut sur les factures unitaires des vendeurs secondaires. Enfin, elle permet au vendeur principal, qui encaisse en général pour tout le monde, de poser le statut « Encaissée » pour chaque vendeur.
Deux limites à connaître. La facture multi-vendeurs ne peut pas être émise en autofacturation : c'est un vendeur qui en prend l'initiative, jamais l'acheteur. Et les remises ou frais au niveau du document ne sont affectés qu'à la facture unitaire du vendeur principal : mieux vaut les porter sur les lignes.
Exemple simplifié d'une facture de location longue durée :
- Loueur (vendeur principal) : location du véhicule, avec un numéro de facture unitaire propre au loueur et la TVA du loueur ;
- Assureur : assurance du véhicule, avec un numéro propre à l'assureur et l'exonération propre à l'assurance ;
- Atelier partenaire : maintenance, avec un numéro propre à l'atelier et la TVA de l'atelier.
L'acheteur reçoit une facture. L'administration reçoit les données de trois factures, une par vendeur.
Plateforme, marketplace, réseau, centrale : quel cas d'usage pour vous ?
Beaucoup d'entreprises se reconnaissent dans le cas 39 alors qu'elles relèvent d'un cas voisin. Voici comment trier.
- Plateforme d'intermédiation qui facture les prestations de ses partenaires à un client, puis sa commission : cas 39.1, avec mandat (19a). Une facture par partenaire sous son SIREN, un mandat par partenaire, une facture globale.
- Vendeur principal qui intègre les prestations de partenaires dans une offre unique : cas 39.2. Une facture multi-vendeurs, éclatée par la plateforme agréée d'émission.
- Marketplace qui encaisse pour le compte des vendeurs : cas 17a, ou 17b si elle facture sous mandat. Le vendeur facture l'acheteur ; la marketplace facture sa commission au vendeur.
- Tête de réseau qui émet les factures de ses franchisés : cas 19a. Un mandat par franchisé ; le cas 39 seulement si elle regroupe les ventes de plusieurs franchisés pour un même client.
- Centrale d'achat qui commande pour ses adhérents : cas 15, ou 39.1 si elle refacture globalement. Les fournisseurs facturent les adhérents ; la centrale agit en agent d'acheteur.
[cta]
Le mandat de facturation : le recueillir et le suivre
Dès qu'une entreprise crée des factures au nom d'une autre, elle doit détenir un mandat de facturation. Ses modalités sont fixées par la doctrine fiscale (BOI-TVA-DECLA-30-20-10-30). Le contrat peut être écrit ou tacite, mais un écrit est vivement conseillé dès qu'on facture pour de nombreux vendeurs.
Ce que ça change en pratique pour un intermédiaire :
- Un mandat par vendeur. Chaque vendeur pour lequel vous émettez doit vous avoir mandaté.
- Une numérotation par vendeur. Si vous créez les factures à partir de vos propres données, parce que vous avez organisé la vente, vous ouvrez une série chronologique dédiée à chaque vendeur.
- Une mention claire. La doctrine recommande d'indiquer sur la facture qu'elle est « établie par A au nom et pour le compte de B ». Le profil EXTENDED-CTC-FR prévoit aussi un bloc pour déclarer le tiers facturant.
- L'acceptation des factures. Le vendeur accepte chaque facture émise en son nom, selon des modalités que vous fixez ensemble dans le mandat.
- Le régime de TVA du vendeur. Vous devez le connaître, notamment s'il relève de la franchise en base et s'il dépasse son seuil.
Côté responsabilités, le mandat ne transfère pas les obligations fiscales. Le mandataire crée et transmet les factures, mais le vendeur reste tenu de reverser la TVA facturée en son nom, doit en recevoir le double et pose le statut « Encaissée » quand la TVA est due à l'encaissement.
Avec quelques vendeurs, un tableur suffit. Avec plusieurs centaines, il faut automatiser la collecte, la signature, le renouvellement et la résiliation des mandats, ainsi que la création de chaque vendeur sur la plateforme agréée. Les questions sont les mêmes que pour connecter votre ERP par API : quelles données envoyer, dans quel ordre, et comment récupérer les retours.
Reste à choisir la plateforme agréée qui émet. Ce peut être celle de chaque vendeur, et l'intermédiaire doit alors avoir un accès sur chacune. Ce peut aussi être celle de l'intermédiaire, qui vérifie l'existence du mandat et distingue les factures de chaque vendeur. Dans ce second cas, il faut organiser le retour des statuts : par défaut, ils reviennent à l'adresse électronique du vendeur indiquée dans la facture (BT-34).
Annuaire : une adresse de réception par vendeur et par acheteur
Une facture électronique arrive au bon endroit grâce à l'annuaire, qui associe chaque SIREN, SIRET ou code de routage à une adresse de facturation et à une plateforme agréée. Pour un intermédiaire, trois adresses comptent :
- l'adresse de réception de chaque acheteur, ou l'adresse dédiée aux achats multi-vendeurs dans la solution 39.1 ;
- l'adresse électronique de chaque vendeur, qui reçoit les statuts de cycle de vie ;
- le cas échéant, une adresse propre au mandataire pour recevoir ces statuts, qui n'a pas vocation à figurer dans l'annuaire puisqu'elle ne reçoit pas de factures.
Une erreur de routage se voit vite : la facture part chez le mauvais destinataire ou les statuts ne reviennent pas. Avant de lancer l'émission, vérifiez les codes de routage de l'annuaire de vos principaux acheteurs.
Vendeurs établis hors de France
Les plateformes et les réseaux travaillent souvent avec des vendeurs installés dans d'autres pays. L'obligation française de facture électronique vise les opérations entre entreprises établies en France. Une facture émise par un vendeur établi à l'étranger n'y est donc pas soumise.
Dans une facture multi-vendeurs (39.2), un vendeur secondaire établi à l'étranger ne change pas le principe. Sa partie de la facture ne relève pas de la réforme, et la plateforme agréée d'émission transmet à l'administration les factures unitaires des autres vendeurs, reconstituées une par une.
Les opérations avec l'étranger relèvent en revanche de l'e-reporting des ventes internationales, que la norme traite dans son cas d'usage 43. TRESO2 collecte les données nécessaires à chaque transmission d'une facture internationale et transmet automatiquement l'e-reporting à l'administration.
Chaque pays applique en plus ses propres règles de facturation électronique en Europe : réseau Peppol en Belgique, plateforme publique SdI en Italie, calendrier progressif en Allemagne. Ces obligations locales se traitent avec une solution du pays concerné : une plateforme agréée française couvre les obligations françaises.
Ce qu'il faut demander à sa plateforme agréée
Depuis le 1er septembre 2026, toutes les entreprises ont une plateforme agréée pour recevoir leurs factures. Elles ne savent pas toutes émettre pour le compte de plusieurs vendeurs. La norme laisse d'ailleurs chaque plateforme libre de proposer ou non la facture multi-vendeurs en émission.
Avant de choisir, posez ces questions. Les questions 3, 4 et 6 ne concernent que les schémas où l'intermédiaire émet sous mandat ; les autres valent pour tout le cas 39.
- Émettez-vous des factures multi-vendeurs (cadre B8, S8 ou M8) et les éclatez-vous en factures unitaires ?
- Produisez-vous le profil EXTENDED-CTC-FR avec ses sous-lignes ?
- Un mandataire peut-il émettre pour plusieurs vendeurs, avec des droits séparés pour chacun ?
- Peut-on enregistrer et suivre les mandats de facturation par API ?
- Comment reviennent les statuts, et qui pose le statut « Encaissée » ?
- Contrôlez-vous une numérotation dédiée par vendeur ?
- Gérez-vous plusieurs entités juridiques dans un même compte ?
- Que proposez-vous pour les vendeurs établis hors de France ?
TRESO2 couvre l'ensemble des cas d'usage de la norme, dont la facture multi-vendeurs du cas 39.2, et transmet automatiquement l'e-reporting des opérations internationales. C'est une plateforme de facturation électronique branchée sur vos outils par API, SFTP ou fichier. Si votre plateforme actuelle ne couvre pas votre schéma, il est possible de changer de plateforme agréée sans interrompre la facturation.
[cta-1]
En conclusion
Si vos vendeurs facturent eux-mêmes, ou si vous émettez pour eux une facture chacun, vous êtes dans le cas 39.1 : des factures unitaires, un mandat par vendeur et une facture globale pour l'acheteur. Si vous êtes le vendeur principal d'une offre qui en intègre d'autres, la facture multi-vendeurs du cas 39.2 donne à votre client une facture unique sans fausser la TVA de vos partenaires. Dans les deux cas, le point de départ est le même : un mandat par vendeur et une plateforme agréée capable d'émettre pour le compte de chacun. Les PME émettent à partir du 1er septembre 2027, ce qui laisse le temps de tester le schéma avant l'échéance.
FAQ
Une plateforme peut-elle émettre les factures de ses vendeurs ?
Oui, si chaque vendeur lui a donné un mandat de facturation (cas 19a). Elle émet alors chaque facture sous le SIREN du vendeur, avec une numérotation dédiée, via une plateforme agréée qui gère la délégation.
Peut-on automatiser la collecte des mandats de facturation ?
Oui, si les outils le permettent : le mandat peut être signé électroniquement et enregistré par API. C'est indispensable au-delà de quelques dizaines de vendeurs. Vérifiez que votre plateforme agréée gère les mandats avant de choisir ce schéma.
Qui est responsable en cas d'erreur sur une facture émise sous mandat ?
Le mandataire crée et transmet la facture, mais le vendeur reste tenu de reverser la TVA facturée en son nom. Le mandat doit prévoir qui corrige une erreur et comment le vendeur accepte les factures.
Une marketplace relève-t-elle du cas 39 ?
Rarement. Une marketplace qui encaisse pour ses vendeurs relève du cas 17a, ou du 17b si elle facture sous mandat. Le cas 39 s'applique quand l'intermédiaire regroupe les ventes de plusieurs vendeurs pour un même acheteur.
Une tête de réseau peut-elle facturer pour ses franchisés ?
Oui, avec un mandat de facturation par franchisé (cas 19a). Chaque facture part sous le SIREN du franchisé qui a réalisé la vente.
Comment chaque facture arrive-t-elle au bon destinataire ?
Par l'annuaire, qui relie le SIREN, le SIRET ou le code de routage de l'acheteur à son adresse de facturation électronique. Dans la solution 39.1, une adresse dédiée aux achats multi-vendeurs peut être créée pour l'acheteur.
Une seule plateforme peut-elle couvrir plusieurs pays ?
Non. Une plateforme agréée française couvre les obligations françaises, dont l'e-reporting des opérations internationales, que TRESO2 transmet automatiquement. Les obligations propres à la Belgique (Peppol), à l'Italie (SdI) ou à l'Allemagne se traitent avec une solution de chaque pays.
[cta-2]