À compter du 1er septembre 2026, toutes les entreprises françaises assujetties à la TVA devront être en mesure de recevoir des factures électroniques via une plateforme agréée (PA, anciennement Plateforme de Dématérialisation Partenaire ou PDP). Depuis l'abandon du service de facturation du Portail Public de Facturation (PPF), le recours à une plateforme agréée n'est plus une option : c'est un passage obligé pour être en conformité avec la réforme. Mais avec plus d'une centaine de plateformes immatriculées par la DGFiP, comment choisir sa plateforme agréée sans se tromper ? Au-delà de la conformité, ce choix engage vos processus financiers pour plusieurs années : c'est une décision stratégique, qui mérite une méthode. La voici, en cinq étapes.
Une plateforme de facturation électronique obligatoire : ce qu'impose la réforme
La réforme étend aux transactions interentreprises (B2B domestique) l'obligation de facturation électronique déjà appliquée depuis 2020 aux fournisseurs de la sphère publique via Chorus Pro. E-invoicing et e-reporting : deux missions distinctes
Concrètement, chaque entreprise devra désigner une plateforme agréée pour deux missions distinctes : l'e-invoicing (émettre et recevoir ses factures au format électronique structuré : Factur-X, UBL ou CII) et l'e-reporting (transmettre à l'administration fiscale les données de transaction et de paiement, notamment pour les ventes aux particuliers et à l'international).
L'ampleur du changement est considérable : selon la DGFiP, 2 à 3 milliards de factures électroniques seront échangées chaque année, représentant 100 milliards de données transmises à l'administration, à raison de 34 données par facture.
Un point mérite d'être clarifié, car il est source de confusion : un simple PDF envoyé par e-mail ne sera plus une facture conforme. La facture électronique au sens de la réforme est un document structuré, normé au niveau européen, transmis obligatoirement de plateforme agréée à plateforme agréée. Pour le détail du dispositif (nouveaux rôles PA et Solution Compatible, formats, calendrier complet), consultez notre article sur la réforme 2026 et le passage de la PDP à la Plateforme Agréée.
A noter : des sanctions durcies par la loi de finances pour 2026. Non-émission de facture électronique : 50 € par facture (au lieu de 15 €) ; absence de plateforme agréée de réception : après mise en demeure, 500 € puis 1 000 € tous les trois mois jusqu'à régularisation.
Étape 1 : Consulter la liste des plateformes agréées : un prérequis
Premier réflexe avant toute évaluation commerciale : vérifier que la plateforme envisagée figure sur la liste officielle des plateformes agréées, publiée et régulièrement mise à jour par l'administration fiscale sur impots.gouv.fr. La DGFiP a publié le 16 janvier 2026 la liste des 101 premières plateformes agréées, après vérification de leur dossier et réussite des tests d'interopérabilité ; cette liste s'enrichit au fil des immatriculations (136 plateformes au 12 juin 2026).
L'immatriculation n'est pas une formalité : elle atteste que l'opérateur répond à des exigences strictes de sécurité, d'interopérabilité et de conformité fiscale contrôlées par l'État. À l'inverse, confier ses flux à un opérateur non immatriculé vous expose à des risques juridiques et opérationnels directs, puisque ses factures ne seront pas conformes.
Bon à savoir : votre logiciel de facturation ou ERP actuel peut très bien devenir une « solution compatible » et rester votre outil du quotidien. Il devra simplement s'appuyer sur une plateforme agréée pour transmettre les factures et les données à l'administration. En clair : la solution compatible pilote vos flux, la PA assure la conformité réglementaire. Les deux se complètent.
Étape 2 : Analyser et prioriser vos besoins internes
Toutes les plateformes agréées partagent un socle réglementaire commun, mais toutes ne sont pas adaptées à votre profil d'entreprise. Cartographier ses besoins : la clé d'un choix éclairé.
Avant de comparer les offres, cartographiez vos besoins : votre volume de facturation (flux occasionnels ou massifs), la complexité de vos flux (factures B2B simples, transactions internationales, ventes aux particuliers relevant de l'e-reporting), l'intégration avec votre système d'information (ERP, CRM, outils comptables) et les services à valeur ajoutée attendus : workflows de validation, gestion des litiges, conformité fournisseurs (KYS/KYC), financement, archivage à valeur probante ou data visualisation.
Dans une ETI ou grande entreprise, impliquez dès cette phase vos équipes comptables, IT et juridiques : c'est la meilleure garantie qu'aucun cas d'usage critique ne sera découvert après la signature. Pour une PME, cette concertation se résume souvent à une conversation entre le dirigeant, l'expert-comptable et l'éditeur de logiciel.
Étape 3 : Les critères de choix d'une PA : la grille d'évaluation
Pour objectiver la comparaison entre plateformes agréées, structurez votre analyse autour de six axes pondérés selon vos priorités.
Complétez cette grille par des retours d'expérience concrets : experts-comptables, banques, fournisseurs et clients ont souvent déjà éprouvé les plateformes que vous étudiez. Un choix bien mené réduit durablement vos coûts de gestion et améliore vos processus, là où un choix par défaut se paie en surcoûts d'intégration.
Étape 4 : Examiner le contrat et anticiper la réversibilité
Choisir une plateforme agréée, c'est nouer un engagement pluriannuel avec un opérateur qui gérera vos données financières. Avant de signer, examinez le contrat avec méthode : niveaux de service garantis (disponibilité, délais de traitement, procédures en cas d'incident), conditions de portabilité des données archivées à valeur probante et clauses de sortie en cas de migration. Vérifiez aussi la trajectoire tarifaire : certains modèles attractifs à faible volume deviennent coûteux à mesure que vos flux croissent. Un opérateur transparent sur ces points est un gage de maturité, et une protection concrète contre les mauvaises surprises post-signature.
Bon à savoir. Quatre nouvelles mentions obligatoires apparaissent sur les factures à compter du 1er septembre 2026, dont le numéro SIREN du client et la catégorie d'opération. Assurez-vous que votre future plateforme les gère nativement avant de signer.
Étape 5 : Décider, en pensant au-delà de la conformité
Accompagnement et flexibilité : les critères qui comptent sur la durée
Au moment de trancher, deux dimensions font la différence sur la durée. D'abord l'accompagnement projet : implémentation, formation des équipes, soutien post-déploiement. Ensuite la flexibilité à long terme : votre plateforme doit pouvoir suivre l'évolution de vos volumes, de votre organisation et de la réglementation.
En conclusion
Choisir sa plateforme agréée est bien plus qu'un exercice de conformité : c'est une opportunité de moderniser vos processus financiers, de fiabiliser vos relations commerciales et d'exploiter le potentiel des données de facturation : pilotage de la trésorerie, délais de paiement, financement. Les entreprises qui abordent la réforme comme un projet de transformation, et non comme une contrainte, en tireront un avantage durable.
FAQ
Quelle est la différence entre le PPF et une plateforme agréée ?
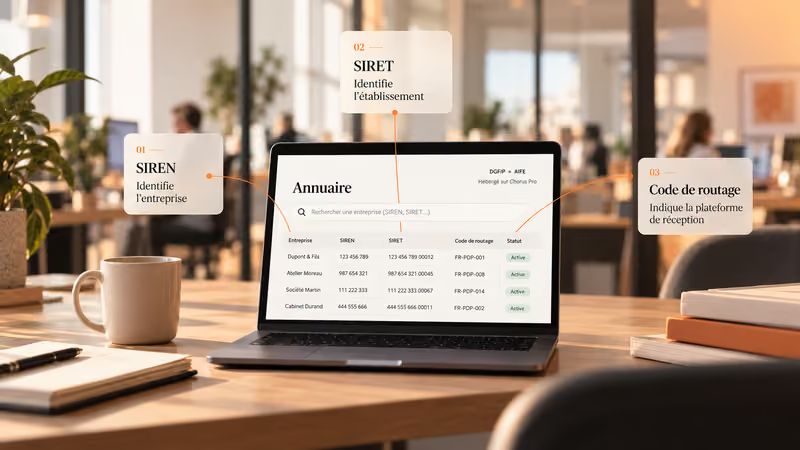
Le Portail Public de Facturation (PPF) se concentre désormais sur son rôle d'annuaire central et de concentrateur des données pour l'administration fiscale. Il n'assure plus l'échange de factures entre entreprises : seules les plateformes agréées peuvent émettre, transmettre et recevoir des factures électroniques.
À quelle date faut-il avoir choisi sa plateforme agréée ?
Toutes les entreprises doivent être en capacité de recevoir des factures électroniques au 1er septembre 2026, ce qui suppose d'avoir désigné sa plateforme avant cette date. L'obligation d'émission s'applique au même moment pour les grandes entreprises et ETI, et au 1er septembre 2027 pour les PME, TPE et micro-entreprises.
Une entreprise en franchise de TVA est-elle concernée ?
Oui. Les entreprises en franchise en base de TVA, comme les micro-entrepreneurs, restent assujetties à la TVA et sont donc soumises à la facturation électronique, en réception comme en émission (1).
Combien coûte une plateforme agréée ?
Les modèles tarifaires varient fortement : abonnement, coût au volume de factures, frais de mise en service, options payantes. Comparez le coût total de possession plutôt que le prix facial, en intégrant les coûts d'intégration à votre SI et l'évolution prévisible de vos volumes.
Peut-on changer de plateforme agréée après l'avoir choisie ?
Oui, le choix n'est pas irréversible. Mais une migration a un coût opérationnel (reparamétrage, conduite du changement, mise à jour de l'annuaire). D'où l'intérêt de vérifier en amont la réversibilité contractuelle et la portabilité de vos données, notamment archivées.
Quels sont les risques si je ne fais rien ?
Au-delà des amendes prévues par la loi de finances 2026, vous risquez surtout un blocage opérationnel : vos fournisseurs émettront leurs factures via leurs plateformes agréées, et vous ne pourrez ni les recevoir ni les payer dans les délais.
Sources
- Tout savoir sur la facturation électronique pour les entreprises
- La liste des plateformes agréées
- Fiche « Les plateformes agréées » (PDF)
- Facturation électronique : les sanctions évoluent (loi n° 2026-103 du 19 février 2026, art. 123)